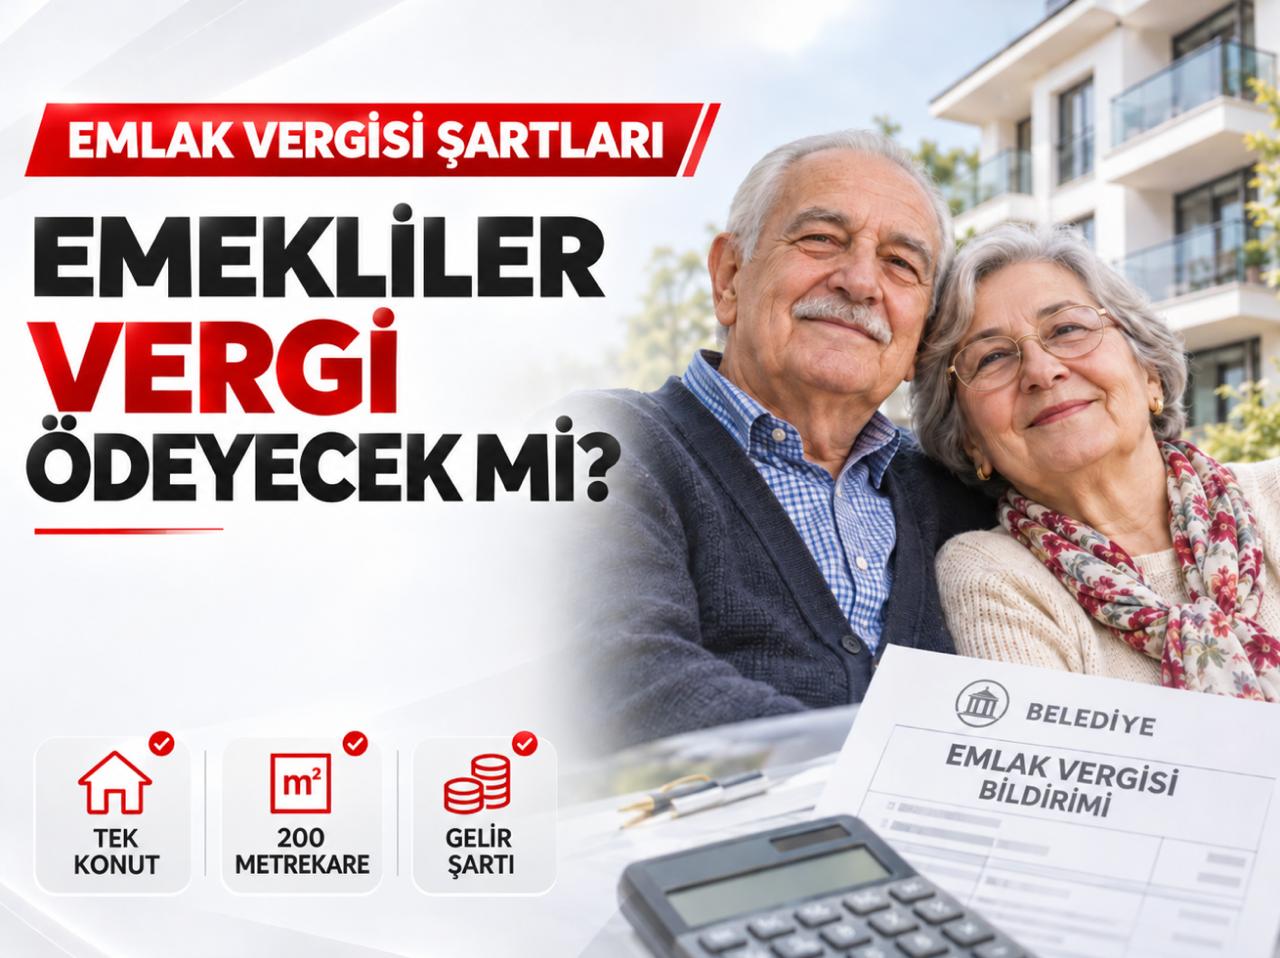
Emlak Vergisi Kanunu kapsamında emeklilere sağlanan sıfır oranlı emlak vergisi uygulaması, belirli koşulları taşıyan konut sahiplerini kapsıyor.
Muafiyetten yararlanmak isteyen emeklilerin konut sayısı, evin büyüklüğü, çalışma durumu ve gelirlerine ilişkin şartları karşılaması gerekiyor.
Brüt 200 metrekareyi geçmeyen tek konuta sahip olmak, uygulamanın temel koşulları arasında yer alıyor.
2026 YILINDA EMEKLİ OLANLAR VERGİ ÖDEYECEK Mİ?
Emlak vergisi muafiyeti, emeklilik hakkının kazanıldığı yıl değil, takip eden takvim yılında başlıyor.
Buna göre 2025 yılında emekli olanlar, gerekli şartları sağlamaları durumunda 2026'da muafiyetten yararlanabiliyor. 2026 yılında emeklilik dilekçesi vererek aylığa bağlananlar ise sıfır oranlı emlak vergisi uygulamasından 2027 itibarıyla faydalanabilecek.
200 METREKARE VE 330 BİN TL GELİR ŞARTI
Emeklilerin emlak vergisi muafiyetinden yararlanabilmesi için Türkiye sınırları içerisinde brüt 200 metrekareyi aşmayan tek bir konutunun bulunması gerekiyor.
Ayrıca aktif olarak çalışmamak ve belirlenen ek gelir sınırını aşmamak da aranan koşullar arasında.
Verilen bilgilere göre mevduat faizi, temettü ve benzeri menkul sermaye iradı gelirlerinin toplamı 330 bin TL'yi aşan emekliler, gelir şartı nedeniyle muafiyetten yararlanamıyor.
KİMLER EMLAK VERGİSİ MUAFİYETİNDEN YARARLANABİLİR?
Sıfır oranlı emlak vergisi uygulaması yalnızca emeklilerle sınırlı değil.
Türkiye'de dul ve yetim aylığı alanlar, engelliler, gaziler ve şehit yakınları da mevzuatta belirlenen koşullara göre muafiyet hakkından yararlanabiliyor.
Yurt dışından emekli olanlar ise emeklilere tanınan bu istisnanın kapsamında bulunmuyor.
EVİNİ KİRAYA VEREN EMEKLİ VERGİ ÖDER Mİ?
Tek konutunu kiraya verip kendisi başka bir evde kiracı olarak yaşayan emekliler de belirlenen şartları taşımaları durumunda muafiyetten yararlanabiliyor.
Ancak sahibi olduğu konutu kiraya vererek başka bir evde kira ödemeden oturan emekliler için aynı uygulama geçerli olmuyor. Bu durumda emlak vergisi ödeme yükümlülüğü devam ediyor.
EMEKLİ ÇİFTLERİN İKİ EVİ VARSA NE OLUR?
Emekli eşlerin ayrı ayrı konut sahibi olması durumunda evlerin kullanım şekli muafiyet açısından belirleyici oluyor.
Eşlerin erkeğe ait konutta yaşadığı ve kadının kendi evini kiraya verdiği durumda yalnızca oturulan konut için muafiyet uygulanıyor.
Kadına ait evin boş olması ve diğer şartların da karşılanması hâlinde ise her iki konut için sıfır oranlı emlak vergisi uygulanabiliyor.
YAZLIK EVLER EMLAK VERGİSİNDEN MUAF MI?
Emeklilerin yazlık konutlarında muafiyet hakkı, taşınmazın kullanım amacına göre değişiyor.
Yalnızca tatil dönemlerinde kullanılan yazlıklar sıfır oranlı emlak vergisi kapsamına girmiyor. Buna karşılık emeklinin yıl boyunca sürekli yaşadığı ve tek konutu olan yazlık için diğer şartların sağlanması durumunda muafiyet uygulanabiliyor.
HİSSELİ TAPUSU OLAN EMEKLİLER İÇİN ŞARTLAR
Hisseli tapuya sahip emekliler açısından da 200 metrekare sınırı geçerliliğini koruyor.
Bu sınır, kişinin taşınmazdaki hisse oranına göre değil, konutun toplam brüt alanı üzerinden değerlendiriliyor.
Dolayısıyla toplam büyüklüğü 200 metrekareyi aşan bir konutta küçük bir hisseye sahip olmak, tek başına muafiyet hakkı sağlamıyor.
EV SATILDIĞINDA EMLAK VERGİSİNİ KİM ÖDER?
Yıl içerisinde el değiştiren konutlarda, satışın gerçekleştiği yıla ait emlak vergisini satıcı ödüyor.
Yeni ev sahibi ise satın aldığı yıl için emlak vergisi ödemiyor. Vergi yükümlülüğü takip eden yıldan itibaren başlıyor.
Bu nedenle yeni konut sahiplerinin yıl sonuna kadar taşınmazın bulunduğu ilçe belediyesine emlak vergisi bildiriminde bulunması gerekiyor.
EMLAK VERGİSİ MUAFİYETİ İÇİN NEREYE BAŞVURULUR?
Muafiyet şartlarını karşılayan emeklilerin, sıfır oranlı emlak vergisi uygulamasından yararlanmak için ilgili belediyeye başvurması gerekiyor.
Başvuru sırasında indirimli vergi formunun belediyeye verilmesi isteniyor.
Muafiyet hakkı, konutun niteliği ve başvuru sahibinin koşulları doğrultusunda değerlendiriliyor.